
আস্থার নতুন সূচনাঃ বীমা খাতে ইতিবাচক পরিবর্তনের কান্ডারি মীর নাদিয়া নিভিন।
দেশের অর্থনীতিতে বীমা এখনো একটি অবহেলিত ও ভুল বোঝাবুঝির খাত। ব্যাংকিং বা পুঁজিবাজারের তুলনায় সাধারণ মানুষের কাছে বীমা এখনো আস্থার জায়গা তৈরি করতে পারেনি। অথচ বীমা মূলত একধরনের সুরক্ষামূলক সঞ্চয়—দুর্ঘটনা, মৃত্যু কিংবা অপ্রত্যাশিত আর্থিক ঝুঁকির মুখে একটি পরিবারকে টিকিয়ে রাখার সবচেয়ে কার্যকর হাতিয়ার। কিন্তু বছরের পর বছর ধরে বহু বীমা প্রতিষ্ঠানের গ্রাহকদের ন্যায্য দাবি পরিশোধে ব্যর্থতা, অনিয়ম ও তদারকির ঘাটতি এই খাতের প্রতি মানুষের আস্থাকে ক্রমশ দুর্বল করে তুলেছিল। ঠিক এই সংকটময় সময়েই বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষের (আইডিআরএ) নেতৃত্বে এসেছে দৃশ্যমান পরিবর্তনের হাওয়া।
বীমা খাতে বকেয়া দাবির পরিমাণ দীর্ঘদিন ধরেই উদ্বেগজনক পর্যায়ে ছিল। সাম্প্রতিক তথ্য অনুযায়ী, দেশের বীমা খাতে গ্রাহকদের প্রায় সাত হাজার সাতশ কোটি টাকার বেশি দাবি বছরের পর বছর অনিষ্পন্ন অবস্থায় পড়ে ছিল। বিশেষত বেশ কয়েকটি জীবন বীমা কোম্পানির বিরুদ্ধে পলিসিধারীদের পাওনা পরিশোধে দীর্ঘসূত্রতার অভিযোগ পুরনো। এই পরিস্থিতি সাধারণ মানুষের মনে বীমা নিয়ে একধরনের ভীতি ও অবিশ্বাস তৈরি করেছিল—অনেকেই মনে করতেন, বীমা করা মানেই টাকা আটকে যাওয়া, প্রয়োজনের সময় তা ফেরত না পাওয়া।
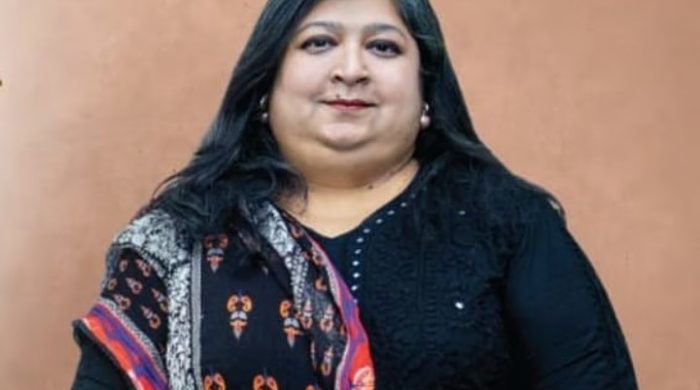
এই সংকট মোকাবিলায় আইডিআরএর ইতিহাসে প্রথম নারী চেয়ারম্যান হিসেবে দায়িত্ব নেন মীর নাদিয়া নিভিন। দায়িত্ব নেওয়ার পর থেকে তিনি বকেয়া দাবি নিষ্পত্তিকে সর্বোচ্চ অগ্রাধিকার হিসেবে চিহ্নিত করেছেন এবং দুর্বল কোম্পানিগুলোর সম্পদ ও সিকিউরিটি বন্ড নগদায়নের মাধ্যমে ধাপে ধাপে দাবি পরিশোধের একটি কাঠামোবদ্ধ কর্মসূচি চালু করেছেন।
তাঁর নেতৃত্বে আইডিআরএ মূলত দুটি সমান্তরাল কৌশলে কাজ করছে—একদিকে বিভিন্ন বীমা কোম্পানির সঙ্গে নিয়মিত পর্যালোচনা বৈঠক করে দাবি পরিশোধে বিলম্বের প্রকৃত কারণ চিহ্নিত করা হচ্ছে, অন্যদিকে সংকটে থাকা কোম্পানিগুলোর সম্পদ থেকে অর্থ সংস্থান করে পর্যায়ক্রমে দাবি মেটানো হচ্ছে। এরই ধারাবাহিকতায় ইতিমধ্যে একাধিক দফায় হাজার হাজার পলিসিধারীর কোটি কোটি টাকার দাবি পরিশোধ করা হয়েছে। বায়রা লাইফ, ফারইস্ট ইসলামী লাইফ, গোল্ডেন লাইফ, হোমল্যান্ড লাইফ, পদ্মা ইসলামী লাইফসহ একাধিক প্রতিষ্ঠানের প্রায় আড়াই হাজার গ্রাহকের সাড়ে চৌদ্দ কোটি টাকার দাবি পরিশোধের মাধ্যমে প্রথম দফার কর্মসূচি শেষ হয়। এর ধারাবাহিকতায় সাম্প্রতিক দ্বিতীয় দফায় আরও প্রায় ছয় হাজার পলিসিধারীর প্রায় ২৩ কোটি টাকার দাবি নিষ্পত্তির উদ্যোগ নেওয়া হয়েছে, আর অবশিষ্ট বৈধ দাবিগুলোও যাচাই-বাছাই শেষে পর্যায়ক্রমে পরিশোধের প্রক্রিয়া চলমান রয়েছে।
শুধু দাবি পরিশোধই নয়, আইডিআরএ প্রশাসনিক, আইনি ও তদারকি—এই তিন স্তরে সমন্বিত সংস্কার কর্মসূচি বাস্তবায়ন করছে। ঝুঁকিভিত্তিক তদারকি ব্যবস্থা (Risk-Based Supervision) চালুর উদ্যোগ, বীমা আইন ২০১০-এর যুগোপযোগী সংশোধন এবং কোম্পানিগুলোর পরিচালনা পর্ষদে পারিবারিক প্রভাব কমিয়ে সুশাসন প্রতিষ্ঠার লক্ষ্যেও কাজ চলছে। গ্রাহক অভিযোগ নিষ্পত্তি ও সেবা পর্যবেক্ষণ ব্যবস্থাকেও আরও শক্তিশালী করা হয়েছে।
এই সংস্কার উদ্যোগ শুধু নিয়ন্ত্রক সংস্থার মধ্যেই সীমাবদ্ধ নেই, নীতিনির্ধারণী পর্যায় থেকেও এর প্রতি স্পষ্ট সমর্থন মিলেছে। সম্প্রতি অর্থ ও পরিকল্পনা মন্ত্রী আমীর খসরু মাহমুদ চৌধুরী আইডিআরএ কার্যালয় পরিদর্শনে গিয়ে কর্তৃপক্ষের চলমান সংস্কার কার্যক্রমের ভূয়সী প্রশংসা করেন। তিনি বলেন, দীর্ঘদিনের অনিয়ম, দুর্বলতা ও আস্থার সংকট দূর করতে আইডিআরএ ধারাবাহিক সংস্কার কার্যক্রম বাস্তবায়ন করছে এবং দীর্ঘদিনের অপরিশোধিত বৈধ বীমা দাবি পরিশোধ শুরু হওয়ায় পলিসিধারীরা তাঁদের ন্যায্য পাওনা ফিরে পাচ্ছেন, যা বীমা খাতের প্রতি জনগণের আস্থা পুনঃপ্রতিষ্ঠায় ইতিবাচক অগ্রগতি বয়ে আনছে। কোম্পানিগুলোর আর্থিক সক্ষমতা, সুশাসন ও ঝুঁকি ব্যবস্থাপনা শক্তিশালী করার পাশাপাশি পলিসিধারীদের অধিকার রক্ষাকে সর্বোচ্চ গুরুত্ব দেওয়ার কথাও জানান তিনি। একই সঙ্গে বীমার প্রয়োজনীয়তা ও গুরুত্ব সম্পর্কে সাধারণ মানুষকে সচেতন করতে আইডিআরএর নেওয়া বিভিন্ন উদ্যোগের কথাও তুলে ধরেন মন্ত্রী।
নিয়ন্ত্রক সংস্থার সংস্কার ও নীতিনির্ধারকদের সমর্থন যতই থাকুক, বীমা খাতের প্রকৃত উপকারিতা তখনই বাস্তবায়িত হবে, যখন মানুষ নিজে সচেতন হয়ে এই সুরক্ষা গ্রহণ করবে। জীবনের অনিশ্চয়তা, দুর্ঘটনা কিংবা আকস্মিক মৃত্যুর মতো পরিস্থিতিতে একটি পরিবারকে আর্থিক বিপর্যয় থেকে বাঁচাতে বীমা পলিসি হতে পারে সবচেয়ে নির্ভরযোগ্য সঞ্চয়-সুরক্ষা। তাই বীমা নেওয়ার আগে প্রতিষ্ঠানের আর্থিক অবস্থা, দাবি পরিশোধের ইতিহাস ও পলিসির শর্তাবলি সম্পর্কে ভালোভাবে জেনে-বুঝে সিদ্ধান্ত নেওয়া উচিত। একটি সময়োপযোগী, সঠিকভাবে বাছাই করা বীমা পলিসি শুধু ব্যক্তি বা পরিবারের সুরক্ষাই নিশ্চিত করে না, বরং দীর্ঘমেয়াদে দেশের সামগ্রিক আর্থিক ভিত মজবুত করতেও ভূমিকা রাখে।
বীমা খাতে গ্রাহকের আস্থা রাতারাতি ফেরানো সম্ভব নয়।তবে এরজন্য প্রয়োজন—
সময়াবদ্ধ দাবি নিষ্পত্তি ব্যবস্থাঃ আইনগতভাবে নির্দিষ্ট সময়সীমার মধ্যে দাবি নিষ্পত্তি নিশ্চিত করা।
স্বচ্ছতা ও জবাবদিহিঃ কোম্পানিগুলোর আর্থিক অবস্থা নিয়মিত প্রকাশ ও নিরীক্ষার আওতায় আনা।
প্রযুক্তির ব্যবহারঃ পলিসি ব্যবস্থাপনা ও দাবি নিষ্পত্তি প্রক্রিয়া পুরোপুরি ডিজিটাল করা।
নতুন পণ্যের সম্প্রসারণঃ কৃষি ও স্বাস্থ্যবীমার মতো সামাজিকভাবে গুরুত্বপূর্ণ খাতে বীমার পরিধি বাড়ানো।
গণসচেতনতা বৃদ্ধিঃ বীমার প্রকৃত উপকারিতা ও গুরুত্ব সম্পর্কে ব্যাপক জনসচেতনতামূলক প্রচারণা চালানো।
মীর নাদিয়া নিভিনের নেতৃত্বে শুরু হওয়া দাবি পরিশোধের ধারাবাহিক উদ্যোগ, নীতিনির্ধারণী পর্যায়ের স্পষ্ট সমর্থন এবং গ্রাহকের নিজস্ব সচেতনতা—এই তিনের সমন্বয় ঘটলেই বীমা খাত সত্যিকার অর্থে একটি জনমুখী ও নির্ভরযোগ্য আর্থিক সুরক্ষা ব্যবস্থা হয়ে উঠতে পারে। বাংলাদেশের অর্থনৈতিক উন্নয়নের পরবর্তী ধাপে একটি শক্তিশালী বীমা খাত অপরিহার্য ভূমিকা রাখতে পারে—আর তার সূচনা ইতিমধ্যেই হয়েছে বলে মনে করছেন সংশ্লিষ্টরা।
লেখক -মোঃ লোকমান হোসেন।